Yeni nesil pazarlamacı nasıl olmalı?

Migros CRM ve Marka İletişim Direktörü Kına Demirel yeni nesil pazarlamacıların meraklı, deneyimleyen, data okuyucu, dönüştürücü ve umut dağıtan özelliklerine sahip olmaları gerektiğini söyledi.
Migros CRM ve Marka İletişim Direktörü Kına Demirel yeni nesil pazarlamacıların meraklı, deneyimleyen, data okuyucu, dönüştürücü ve umut dağıtan özelliklerine sahip olmaları gerektiğini söyledi.

Süpermarkete gittiniz. Aldığınız ürünler toplamı 4,99 TL tuttu. 5 lira verip gider misiniz? Yoksa kuruşuna kadar alır mısınız? Darphane 1 kuruş hâlâ basılıyor, ama milletin cebinde yok.

Tüketici örgütleri, bankaların potansiyel müşteri olarak gördükleri tüketicilerin haklarını çiğnedikleri ve mağduriyete yol açtıkları konusunda uyarıda bulunuyor. Herhangi bir talep olmadan yollanan kredi kartları, artırılan limitler, yüksek faiz oranları, mortgage tuzakları ve benzerlerinin pek çok kişiyi mağdur ettiğini belirten örgütler, bankaların bu tutumlarının maddi manevi büyük zararlara neden olduğu görüşünde. Tüketicilerin, başta krediler olmak üzere yasal haklara ilk olarak 2003 yılında, tüketici kanununun değişmesiyle kavuştuklarını, 2006 yılında çıkan 5464 sayılı Banka ve Kredi Kartları Yasası ile bu hakların biraz daha genişlediğini söyleyen Tüketici Örgütleri Federasyonu ve Tüketici Bilincini Geliştirme Derneği Genel Başkanı Fuat Engin, yasal düzenlemelerin ardından bankaların hukuk kurallarını ve yasaları ihlal ederek tüketicilerin haklarını elinden aldığını belirtiyor. 1930’lardan beri faiz, borçlar, kredi kartları gibi konuları düzenleyen kanunlarda açıkça yasak olmasına rağmen bankaların birleşik faiz alarak tüketicileri mağdur ettiğine değinen Engin, bankaların kredi sözleşmelerinin bir nüshasını müşterilere vermemesinin de yasaya aykırı olduğuna değiniyor. Bir diğer önemli konunun ise istem dışı kredi kartı çıkartılması ve limit artırımı olduğuna dikkat çeken Engin, bu konuda da bankaların yasaları ihlal ettiğini vurguluyor. Kredi kartlarını düzenleyen yasaya göre, ilk kez kredi kartı talebinde bulunan tüketiciye tanınacak limitin, müşterinin gelirinin ilk yıl 2 katını, ikinci yıl ise 4 katını aşmaması gerekiyor. Bir diğer maddeye göre ise, müşterilerin istediği kadar kredi kartı alabileceği ancak bu kredi kartlarının toplam limitinin bu sınırlar içinde kalması olması gerektiği belirtiliyor. Fuat Engin, bankaların kredi kartı ve limit konusunda, bu yasa maddelerine de aykırı davrandığını söylüyor. Hukukî çerçeveden bakıldığında, bankaların, tüketicilerin borçlarını katlayarak haksız kazanç sağlamasına yönelik bilinçli bir sömürü sistemi kurduğunu belirten Engin, kanunlara göre üç ayda bir kredi kartı faizlerini belirleyen Merkez Bankası ve BDDK’nın da (Bankacılık Düzenleme ve Denetleme Kurumu) bu duruma kayıtsız kalarak bankalara cesaret verdiğini anlatıyor. 45 milyon kredi kartı kullanıcısının yüzde 25’inin sorun yaşadığına değinen Engin, kredi kartı sorunu yaşayan tüketicilerin bankaların kurduğu tuzakların farkında […]

Yaşadığınız ülkede yıllardır satışı yapılan ithal bir ürün aldınız. Ama ilk defa edindiğiniz bu ürünü nasıl kullanacağınızı bilmiyorsunuz. Doğal olarak ürünle birlikte verilen kılavuz kitapçığına başvuruyorsunuz. Ancak kitapçıkta anlayabileceğiniz dilde açıklama bulunmuyor. Daha da vahimi bu kılavuzda ülkenizde konuşulmayan 20’ye yakın dilde açıklama yer alıyor. Bu durum, ürünü el yordamıyla çözmeye, kullanmaya çalışmak durumuyla karşı karşıya kalmanın ötesinde size ne düşündürür? Mağazayı ve ürünlerini beğenseniz de, o ürünü satın alan ve içinde kendi dilinde yazılmış bir açıklama bulan onlarca ülkenin vatandaşı kadar önemsenmediğinizi hissetmez misiniz? Dünya markanın Türkiye başarısı Tüketiciye düşük fiyatlı ve iyi tasarlanmış mobilya ve ev aksesuarı sunmayı amaçlayan İsveçli IKEA, kendi alanında dünyanın en büyük ve en başarılı markalarından. 40 ülkede faaliyet gösteriyor. Türkiye pazarına Mayıs 2005’te İstanbul Ümraniye’de açtığı mağaza ile girdi ve bu firmanın dünyadaki 213. mağazasıydı. Büyük ilgiyle karşılandı. Öyle ki mağazaya giden çevre yolunda büyük kuyruklar olmuş ve saatlerce beklemek zorunda kalan müşterilere su servisi yapılmıştı. Ümraniye’yi sırasıyla Bornova (İzmir), Bayrampaşa (İstanbul) ve Osmangazi (Bursa) mağazaları izledi. Basına yansıdığı kadarıyla firma bu yatırımların karşılığını fazlasıyla aldı. Öyle ki Genel Müdür Mikael Bartroff’un Ekim 2006’daki açıklamasına göre, sadece Ümraniye mağazasının restoranında satılan İsveç köftesinden yılda 5 milyon TL’lik ciro elde etti. Gelgelelim firmanın bu başarısı, Türkiye pazarına girişinin dördüncü yılında bile ürünlerin kullanım kılavuzuna Türkçe’nin kalıcı olarak girmesini sağlayamadı. Örneğin, uygun fiyatı ve işlevselliği nedeniyle en çok satılan ürünler arasında yer aldığını tahmin ettiğimiz Kvart marka duvar lambasının kullanım kılavuzunda Slovakça’dan Flamanca’ya 18 dilde açıklama yer alıyor. Aynı durum Mysa Vete marka yorganın kullanım kılavuzunda da geçerli. Örnekler çoğaltılabilir. “İsteyene kasada veriyoruz” IKEA Bayrampaşa Müşteri Hizmetleri Sorumlusu Feyza Kuşçu, kılavuzlarda Türkçe açıklama yer almamasının nedenini, toplu üretim yapan ve dünyada yüzlerce mağaza sahibi bir marka olmalarına bağlıyor. Kuşçu “Ancak kasa arkasındaki yazıcılar sayesinde isteyen müşteriye Türkçe açıklama veriyoruz” diyor. Ve 2009 yılı içerisinde kılavuzların […]
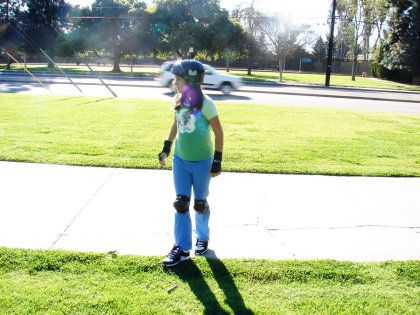
Çocuğunuz yoksa bile belki çevrenizde dikkatinizi çekmiştir. Yaklaşık iki yıldır sokakta alışveriş merkezlerinde ve hatta okullarda ayağında ayakkabılarla kayan birçok çocuk ve genç görülüyor. Türkiye de henüz kayıtlara geçmiş bir olay olmamasına karşılık ABD ve Avrupa’da birçok ülkede kamuya açık yerlerde kazaya yol açtıkları gerekçesiyle bu tür ayakkabılar yasaklanıyor veya yasaklanması gündeme getiriliyor. İlk defa Amerika’da Patenci Roger Adams tarafından bulunan tekerlekli ayakkabıları, ilk kez Heelys adlı firma tarafından piyasaya sürülmüş ve firma bu ayakkabıları bir ürün olmaktan çıkarıp sosyal bir platform, hatta aktiviteleri düzenlenen eğlenceli bir spor haline dönüştürmüş. İnternette kurulan gruplarda tekerlekli ayakkabı meraklıları kayma yarışları ve turnuvalar düzenliyor. Paten ve kaykaya alternatif olarak tasarlanan bu ayakkabılar özellikle çocukların ilgisini çekiyor. Heelys, bu ayakkabıları, çocukların hem eğlenip hem keyifle yürüyüp hem de bir spor yapabileceği sevimli ve çok işlevli, aynı zamanda da kaykay ve patenden daha güvenli bir ürün olarak pazarlıyor. Ayakkabıların uygun olmayan platformlarda tekerleksiz kullanılması Heelys tarafından önerilse de bu ürün yurtdışında birçok habere yasaklara ve araştırmalara konu olmuş durumda. Amerika’da uyarı ve İngiltere’de yasak geldi. İngiliz Yayın Kuruluşu BBC 8 Şubat 2007 tarihinde İngiltere de bir alışveriş merkezinin bu ayakkabılarla kayan çocukların, çarpışmalara ve kazalara yol açması nedeniyle alışveriş merkezi içinde kullanımını yasakladığı haberini yayınlandı. Haberde, alışveriş merkezi sorumlusu Gilmour Jones, “Alışveriş merkezine gelen bu müşterilerden ayakkabılarını çıkarmalarını istediklerini ve birçoğunun çoraplarıyla içeri girmek zorunda bırakıldığını” belirterek çok uzun süredir kaykay ve patenle girişe izin vermediklerini, şimdi de tekerlekli ayakkabıyla girişleri yasakladıklarını, içeride mağazaların vitrinlerinin olduğunu ve insanların yürüme hattı üstünde “kaza görmek istemediklerini” vurguluyordu.25 Aralık 2007 tarihli Belfast Telegraph gazetesinde çıkan bir başka haberde ise Noel öncesinde 20 çocuğun bu ayakkabılar yüzünden hastanelik olup yaralandığı bildiriliyor. 6 Haziran 2007 FoxNews kanalının araştırma haberi sonucunda ortaya çıkan başka bir durum ise şöyle; “2005 -2007 yılları arasında tekerlekli ayakkabı kullanımı sonucu 1,600 kişi sakatlık yaşadı. Bununla […]
Güventürk Görgülü Üç ayda bir gerçekleştirilen İnterpromedya Tüketici Trend Araştırması’nın Haziran ayı sonuçlarına göre numara taşınabilirliği operatörler arasında beklendiği gibi çok büyük bir geçişe neden olmayacak. Numara taşınabilirliği konusunda kullanıcıların yüzde 68,7’si bilgi sahibi olmadığını, yüzde 31,3’ü ise konuyu bildiğini söylüyor. Numara taşınabilirliğinin başlaması durumunda tüketicilerin yüzde 80,4’ü operatör değiştirmeyi düşünmüyor. Yüzde 20’ye yakın bir oran mevcut operatöründen başka bir operatöre geçebileceğini söylüyor ancak bu geçiş operatörler arasında şu andaki abone dağılımında ciddi bir değişikliğe neden olmayacak gibi görünüyor. Araştırmaya verilen cevaplara göre Turkcell’e geçmeyi düşünenlerin oranı yüzde 7, buna karşılık Vodafone’a ve Avea’ya geçmeyi düşünenler yüzde 6,3’le eşit oranda çıkıyor. Bu dağılım, numara taşınabilirliğinden sonra her operatörden yüzde 7’ye yakın oranda bir abonenin yer değiştireceğini, ancak her operatörün kaybettiği aboneyi diğerinden gelen miktarla kazanabileceğini gösteriyor. Araştırmaya verilen cevaplar hem Türkcell, hem Vodafone, hem de Avea’nın numara taşınabilirliği sonrasında abonelerin büyük ölçüde kendilerine kayacağı yönündeki iddialarının da pek gerçekçi olmadığını gösteriyor. Ancak tüketicilerin operatör değiştirme nedenleri, numara taşınabilirliği başladıktan sonra operatörler arası rekabetin fiyatları ciddi olarak düşürebileceği konusunda ipuçları veriyor. Zira tüketicilere operatör değiştirme nedenleri sorulduğunda, yüzde 53,7 ile “fiyat” en önemli neden olarak sayılıyor. Ardından gelen değiştirme nedenleri; yüzde 34,1’le “yaygın ve kullanıcısı çok”, yüzde 27,4’le “paket hizmet çeşitliliği”, yüzde 22,6’yla “markaya güven” yüzde 19,6’yla “hizmet kalitesi” yüzde 16,6’yla “teknolojik alt yapısı güçlü” yüzde 7,1’le “müşteri odaklılık”, yüzde 5,7’yle “arkasındaki grup” olarak sıralanıyor. İnterpromedya tarafından 3 ayda bir periyodik olarak gerçekleştirilen ve her sektörden firmanın soruları ile yer alabileceği Tüketici Trend Araştırması, Türkiye’de kentsel alanda yaşayan tüketicilerle yapılıyor. Kantitatif araştırma, toplam 16 ilde (İstanbul, Ankara, İzmir, Adana, Antalya, Bursa, Denizli, Diyarbakır, Edirne, Erzurum, Gaziantep, Konya, Kayseri, Manisa, Samsun, Trabzon) 15 yaş ve üzerinde 1.512 kişiyle görüşülerek gerçekleştirildi. Örneklemin yüzde 33,5’i üniversite, yüzde 40,3’ü lise ve yüzde 26,1’i ilköğretim mezunu. Ayrıca görüşülen kişilerin yüzde 43,5’i Turkcell, yüzde 19’u Vodafone, yüzde […]

Mustafa Sönmez 2001 krizi sonrası Kemal Derviş yönetiminde , IMF desteği ve disipliniyle maliyeti topluma ödetilmiş bir istikrarlı ekonomiyi devralan AKP iktidarının, dünyadaki likidite bolluğunun avantajıyla da seçmene sunduğu istikrar tablosu, 2008’de son hızla kararıyor. 2007 seçimlerinde oylarını yüzde 47’ye çıkarmada ekonomiden rüzgar alan AKP’de şimdi rüzgar ve şemsiye tersine dönmüş durumda. Tüm beklenti anketleri, güven endeksleri AKP’ye güvenin hızla azaldığını, AKP’nin hızla kan kaybettiğini, bunun da olası bir seçimde oy azalmasına mutlak olarak yansıyacağına işaret ediyor. AKP’nin ekonomi cephesinden büyük gedikler vermesinde iç dinamikler kadar dış ekonomik çalkantı ve kapatma davasının yol açtığı belirsizliğin rolü var. 2007’nin ikinci yarısında yavaşlayan büyüme, hızlanan fiyat artışları ve seçim harcamaları nedeniyle, büyüme, enflasyon ve bütçe hedeflerinde büyük sapmalar yaşayan AKP ekonomik programı, 2008’e bir dizi olumsuzluk ve düşüşle girdi. Türkiye ekonomisinin büyümesini dış kaynak girişine dayandırmış olan AKP iktidarı, dünyada likidite darlığının yaşanmaya başlaması ile birlikte, kaynak girişini sürdürmek, içerideki sıcak paranın dışa çıkışını önlemek için çareyi, hızla faizleri yükseltmekte buldu. Yükseltilen faizlerle kaynak girişini, dolayısıyla döviz kurunu belirli bir bantta tutabilen yönetimin bu politikası, ekonomiye ve topluma çok ağır bir yüksek faiz maliyeti yüklüyor. ABD ve AB’den, gelen faizleri yükseltmeme sinyaline, T.C. Merkez Bankası’nın daha uzun süre faizleri indirmeyeceği, hatta gerek görürse yükselteceği sinyali, yüksek faizli yaşamın ekonomik hayata uzun süre damgasını vuracağını gösteriyor. Yüksek faiz, fiyat istikrarının gerekçesi gibi gösterilse de, özünde ekonominin rüzgarı olan dış kaynak girişinin daim kılınması için olmazsa olmaz koşul. Bu dış kaynak girişi, döviz kurunu da istenen düşük seviyede tutarak, dış borç yükü olanları, ithalat siparişi bulunanları olası kabuslardan kurtarıyor, ama şimdilik… Bu yüksek faiz freninin hem iç borç yükü üstünden bütçeye, dolayısıyla topluma, hem de yüksek faiz ateşiyle yanacaklara getireceği maliyetler hızlı bir memnuniyetsizliğe yol açmış durumda. Yüksek faizin içten içe ciddi bir maliyet ödettiği açık. Bir anlamda yüksek faiz, fiili yaşanan krizin maskelenmesine […]

Medyakronik Türkiye’nin kentsel alanında yaşayan, ekonomik olarak aktif ve çalışan nüfusun yaşam biçimlerinin ele alındığı Tüketici Trend Araştırması’nın 2008 birinci dönem sonuçları, tüketicilerin ekonomik gidişatla ilgili karamsar görüşlere sahip olduğunu ortaya koyuyor. İnterpromedya Araştırma Bölümü tarafından yapılan Tüketici Trend Araştırması, tüketicinin 2004’den beri ekonomik durumunda ilerleme kaydedemediğini gösteriyor. Önümüzdeki 2 yıl içerisinde de durumunun ve ülke ekonomisinin daha kötü olacağını öngören tüketiciler, açıklanan enflasyon oranlarına inanmıyor. Ayrıca tüketiciler bu gidişatın satın alma eylemini de olumsuz etkilediğini belirtiyor. Tüketici 4 yılda ilerleme kaydedemedi Araştırmaya göre, geçtiğimiz 4 yılda ailenin ekonomik durumu “değişmedi” diyenlerin oranı yüzde 34,2 olurken. ekonomik durumlarının 4 yıl önceye göre daha kötü olduğunu belirtenlerin oranı yüzde 32,4’e ulaştı. Ankete katılanların sadece yüzde 9,7’lik kısmı “daha iyi oldu” görüşünü paylaştı. Şu an daha kötüye gidiyor diyenlerin oranı yüzde 8,8, “kötüydü daha iyi oldu” diyenlerin oranı ise yüzde 14,9 oldu. Görüşler başa baş Araştırma kapsamında sorulan “Önümüzdeki 2 yılda ailenin ekonomik durumunu en iyi anlatan ifade” için yüzde 33,9’luk bölüm daha kötü olacağına, yüzde 31,1’lik bölüm ise daha iyi olacağına inandığını belirtti. Bu iki zıt ifade için çok yakın oranların elde edildiği araştırmada, görüşülen kişilerin yüzde 23’ü ise değişmeyeceği yanıtını verdi. Yüzde 12’lik bölüm ise fikri olmadığını belirtti. Tüketici endişeli Ülke ekonomisinin gidişatı hakkında olumsuz görüşe sahip olan yüzde 70,4’lük kısmın yanı sıra yüzde 20,3’lük bölüm olumlu düşündüğünü belirtti. yüzde 9,3’lük kısmın ise ülke ekonomisi hakkında fikri yok. Ülke ekonomisinin şu anki durumu göz önüne alındığında satın alma davranışlarına yüzde 66,7 oranında olumsuz cevabı alınırken yüzde 19,6 oranında olumlu yanıt alındı. Geriye kalan yüzde 13,7’lik kısım ise satın almaları üzerinde ekonominin gidişatına ilişkin bir etki olup olmadığı konusunda fikri olmadığını belirtti. Enflasyon rakamlarına inanmıyoruz Satın alma eylemleri üzerindeki etki ve ülke ekonomisi hakkında olumsuz görüşün hakim olduğu araştırma sonuçlarında ayrıca açıklanan enflasyon rakamlarına inanma durumu da ele alındı. Enflasyon rakamlarına […]